 Mit dem Anfang 2026 erfolgten Börsengang der Agi Inc. wurde ein neues Kapitel in der bald drei Jahrzehnte andauernden Firmengeschichte des brasilianischen Finanzdienstleisters eingeleitet. Seit dem IPO verlor die Aktie bis heute allerdings rund 50 % an Wert. Ursächlich dafür waren neben regulatorischen Einflüssen insbesondere der stark gestiegene brasilianische Leitzins und die Sorgen vor steigenden Kreditausfällen. Doch auf Sicht der kommenden Jahre bietet das Geschäftsmodell attraktive Wachstumsaussichten.
Frankfurt/Main, den 28.09.2026: Die AGI Inc. (ISIN: KYG0118C1050) ist eine 1999 gegründete Finanzholding mit Sitz auf den Kaimaninseln, die das gesamte operative Bank- und Finanzgeschäft der brasilianischen Banco Agibank S.A. sowie deren spezialisierte Tochtergesellschaften für Asset Management, Versicherungsvermittlung und IT unter einem gemeinsamen Dach bündelt. Das Kerngeschäft ist die Kreditvergabe (ca. 80 bis 85 % Umsatzanteil) und die Vermittlung von Versicherungsdienstleistungen (15 bis 20 % Umsatzanteil). Im Kernsegment ist man fokussiert auf staatlich abgesicherte Gehalts- und Rentenkredite (Consignado), deren Raten direkt von Renten oder Gehaltszahlungen abgezogen werden. Das Besondere an dieser Art der Kreditvergabe ist das verminderte Ausfallrisiko, weil die Rückzahlung direkt über die Rente oder das Gehalt einbehalten wird.
Das Consignado-Segment wird volumenmäßig von den brasilianischen Großbanken (Itaú, Bradesco, Banco do Brasil, Caixa) dominiert und bietet eine enorm lukrative Zinsspanne. Eine Besonderheit besteht jedoch in der sehr eingeschränkten Zielgruppe – einkommensschwächere und finanziell/digital weniger versierte Rentner und Pensionäre. Diese Zielgruppe legt viel Wert auf persönliche Betreuung. Große brasilianischen Banken schließen jedoch seit Jahren massiv Filialen, um Kosten zu sparen und Prozesse zu digitalisieren. Diesen Umstand macht sich die Agibank zunutze, in Form ihres „Phygital”-Ansatz, ein Mix aus physischer und digitaler Präsenz, den CEO Glauber Corrêa als den entscheidenden Wettbewerbsvorteil und wesentliches Alleinstellungsmerkmal der Agibank sieht. Die Rede ist von sogenannten Smart Hubs – Kleinstfilialen, die den persönlichen Kontakt zum Kunden ermöglichen.

Die Großbanken treiben durch ihren Rückzug aus der Fläche die physisch orientierte Zielgruppe somit gewissermaßen direkt in die Arme der Agibank. Die schafft durch persönliche Betreuung eine Kundenbindung, die rein digitale Banken bei dieser Zielgruppe nicht mehr erreichen, weil sie ihr Filialnetz seit Jahren abbauen und baut dadurch ihre Marktanteile aus.
Stabile wiederkehrende Einnahmen
Da rund 88 % des Kreditportfolios aus Consignado-Krediten besteht, sind die Zinserträge sehr stabil und gut prognostizierbar. Mit der Einführung des Vorteilsprogramms Agi+ kam gegen Mitte Mai dieses Jahres eine weitere Einnahmequelle hinzu, die künftig gut planbare wiederkehrende Einnahmen liefern soll. Das Abomodell verknüpft Bankgeschäfte mit Alltagsleistungen und bietet Kunden gegen eine feste monatliche Gebühr ein Paket aus Bank-Aktionen, Gesundheits- und Alltagsleistungen, wie Rabatte auf Medikamente und zahnärztliche Notfallversorgung, Pannenhilfe, Handwerker-Service für das Zuhause oder Tierarzt-Unterstützung, Cashbacks auf Einkäufe oder gebührenfreie Zusatzleistungen.
Bereits innerhalb der ersten 45 Tage wurden über 250.000 aktive Abonnenten gewonnen. Das Management kalkuliert mit rund 600 BRL wiederkehrendem Jahresumsatz pro Abonnent bei einer Nettomarge von ca. 80 %. Im ersten Halbjahr 2026 schlugen sich zunächst jedoch die erhöhten Anlaufkosten für die Implementierung von Agi+ in der Bilanz nieder, mit ersten positiven Auswirkungen auf die Ertragslage rechnet das Management ab dem dritten Quartal.
Aktuelle Belastungsfaktoren
Ein fundamentales Risiko und ein wesentlicher Grund für die anhaltende Kursschwäche der Aktie liegt begründet im derzeitigen Leitzinsniveau in Brasilien. Nach der letzten Zinssenkung im September liegt der aktuelle Leitzins (Selic) der brasilianischen Zentralbank derzeit bei 13,75 %. Zum Vergleich: 2020/2021 waren es noch 2 %. Auf Seiten der Agibank birgt diese Entwicklung gleich zwei Risiken: Zum einen steigt die Ausfallrate bei Kreditnehmern und zum anderen kann Agi die höheren Zinsen nur insoweit an Kreditnehmer weitergeben, wie es die gesetzlich festgelegte Deckelung für Consignado-Kredite der brasilianischen Sozialversicherungsbehörde INSS zulässt. Diese Deckelung liegt derzeit bei einem effektiven Jahreszins von 24,6 %. Experten gehen allerdings davon aus, dass die Zentralbank den Leitzins in den kommenden Monaten sukzessive weiter senken wird und rechnen für 2027 mit einer Absenkung auf ca. 12 %.
Ein anderer temporärer Faktor, der die operativen Kosten in 2026 in die Höhe treibt und damit die Bruttomarge aus dem Kreditgeschäft belastet, ist der Ausbau des Filialnetzes für Smart Hubs. Während die Kosten dieser Smart Hubs vom ersten Tag anfallen, zahlen sich die Vertriebsaktivitäten nur sukzessive aus. Die aggressive Phase der Expansion – Ausbau auf ca. 1.400 bis 1.500 Smart Hubs – soll voraussichtlich Ende 2026/Anfang 2027 abgeschlossen sein. Einzelne Standorte erreichen in der Regel nach 9 bis 15 Monaten den operativen Break-Even auf Filialebene. Agi geht davon aus, dass der bilanzielle Wendepunkt (an dem die kumulierten Erträge die Fixkosten übersteigen) bereits im Laufe des Geschäftsjahres 2027 voll durchschlägt.
Betrugsanfälligkeit im Vertriebsnetzwerk
Beim Ausbau des Kreditgeschäfts setzte die Agibank bisher primär auf externe Vertriebspartner, was in zahlreichen Fällen zu rechtlichen Auseinandersetzungen und Betrugsvorwürfen geführt hat. Dabei geht es um nicht autorisierte Kreditabschlüsse, irreführende Praktiken bei der Vertragsverlängerung oder unberechtigte Gehaltsabzüge. Die schiere Masse der Klagen und die damit einhergehenden Rückstellungen für Verwaltungs- und Prozesskosten belasten die operative Marge. Das Problem besteht bereits seit Jahren und wurde lange Zeit nur zögerlich vom Management angegangen. Ende 2025 kam es schließlich so weit, dass die Vergabe von Rentnerkrediten für die Agibank zeitweise blockiert wurde durch die INSS, was zu einem Einbruch beim Kreditvolumen im vierten Quartal führte und den Aktienkurs belastete.
Mittlerweile hat das Management wesentliche Schritte unternommen, um dem schadhaften Verhalten und den geschäftsschädigenden Folgen entgegenzuwirken. Neben dem flächendeckenden Ausbau des eigenen Filialnetzes (inzwischen über 1.100 Filialen) wurden zunächst Vertriebspartner mit hohen Beschwerdequoten systematisch gekündigt und der Handlungsspielraum der verbleibenden Vertriebspartner drastisch eingeschränkt. Zwar verzichtet die Agibank weiterhin nicht gänzlich auf unabhängiger Makler, allerdings wurden die Verträge so umstrukturiert, dass externe Vertriebspartner nur noch als Lead-Generator dienen.
Rechtlich agieren diese nicht mehr als eigenständige Vertriebsagenturen, die den Kredit final vergeben. Sie erfassen nur noch die Daten und leiten den Kunden über das digitale System der Agibank weiter. Die finale Identitätsprüfung wurde vollständig auf Gesichtsbiometrie umgestellt und die Kreditfreigabe läuft ausschließlich über die hauseigene Software und die Audit-Systeme der Smart Hubs. Die rechtliche und technische Verantwortung liegt damit lückenlos beim eigenen System, auch wenn draußen in der Praxis weiterhin externe Partner die Kunden anwerben.
Ertragslage und Wachstumsaussichten
Die zuletzt veröffentlichten Zahlen für das abgelaufene zweite Quartal 2026 fielen gemischt aus. Der Umsatz konnte im Jahresvergleich auf 3,2 Mrd. BRL (+26 %) gesteigert werden, das Kreditportfolio legte im gleichen Zeitraum auf 37,1 Mrd. BRL (+21 %) zu und die Zahl der aktiven Kunden stieg auf 7,6 Mio. (+36 %). Der Nettogewinn konnte gegenüber dem Vorquartal zwar um 7,4 % zulegen auf 200,3 Mio. BRL, im Jahresvergleich stand jedoch ein Rückgang von 24,4 % zu Buche, da eine höhere Kreditrisikovorsorge (+21 %), verstärkte Vertriebsaktivitäten und Druck auf die Zinsmarge das Ergebnis belasteten.
Die Eigenkapitalrendite, die historisch besonders stark ist bei Agi, stand aufgrund der genannten Faktoren ebenfalls deutlich unter Druck und lag auf Basis der letzten 12 Monate bei 21,6 %. Zum Vergleich: Die Eigenkapitalrenditen für die Gesamtjahre 2024 und 2025 lagen bei 44,4 und 35,8 %. Berücksichtigt werden muss in diesem Zusammenhang jedoch, dass sich das Eigenkapital durch den Börsengang um rund 51 % erhöht hat. Es wird davon ausgegangen, dass die Eigenkapitalrendite wieder Richtung 30 % tendieren wird, sobald die neu errichteten Standorte ihren Kundenstamm aufgebaut haben. Bis 2030 will das Management das Filialnetz dann, aus dem eigenen Cashflow finanziert, sukzessive auf ca. 2.500 Smart Hubs ausbauen.
Wachstumsprognosen: Im Basis-Szenario gehen Analysten davon aus, dass das Kreditportfolio bis 2030 ca. 100 Mrd. BRL erreichen wird, bei einem Marktanteil von 10 bis 12 % und, dass die Kundenbasis damit einhergehend von derzeit rund 7,6 auf 15 Mio. Kunden gesteigert werden kann. Die Anzahl der Abonnenten von Agi+ wird bei ca. 5 Mio. angenommen und der jährliche Gesamtumsatz soll bei ca. 27 Mrd. BRL liegen, was einer jährlichen Wachstumsrate von 21 % (CAGR) entspricht.
Bei einer erwarteten Netto-Gewinnmarge von 11,5 % wird mit einem Nettoergebnis je Aktie von ca. 16,90 BRL oder umgerechnet 3,26 USD gerechnet. Beim aktuellen Aktienkurs von 5,89 USD (NYSE) entspricht das einem Forward-KGV von 1,8. Eine realistische Bewertung für die Agibank liegt gemäß unserer Recherche bei einem KGV (Kurs-Gewinn-Verhältnis) von 4 bis 8, da bei Consignado-Banken ein Abschlag für das Zinsdeckel-Risiko zu berücksichtigen ist.
Auch Erwähnenswert: 2025 wurde die Agibank in einer gemeinsamen Publikation von CNBC und Statista im Segment Neobanking unter den Top 300 Fintechs weltweit genannt. Analystenhäuser wie Goldman Sachs und Oppenheimer empfahlen die Aktie erst letzten Monat zum Kauf, mit Kurszielen von 9 und 13 USD.
Charttechnik
Die anfängliche Volatilität hat sich seit dem Börsengang im Februar dieses Jahres deutlich gelegt. Nach der ersten Verkaufswelle hat sich zwischen April und heute eine leicht abfallende keilförmig verlaufende Kursformation herausgebildet, die letzte Woche nach unten durchbrochen wurde, nachdem ein erster Ausbruchsversuch im August zunächst aufgefangen wurde. Auffällig ist in diesem Zusammenhang, das seit dem Börsengang stetig nachlassende Handelsvolumen der Tageskerzen, das für einen nachlassenden Verkaufsdruck spricht. Die relative Stärke auf Basis von 14 Tagen hat mit dem Ausbruch nach unten bereits nahe dem überverkauften Bereich (<30) notiert und könnte ein Indiz für eine kurzfristige Kurserholung sein. Ein erstes Kursziel wäre die 50-Tage-Linie (blau), die aktuell bei 6,46 USD notiert.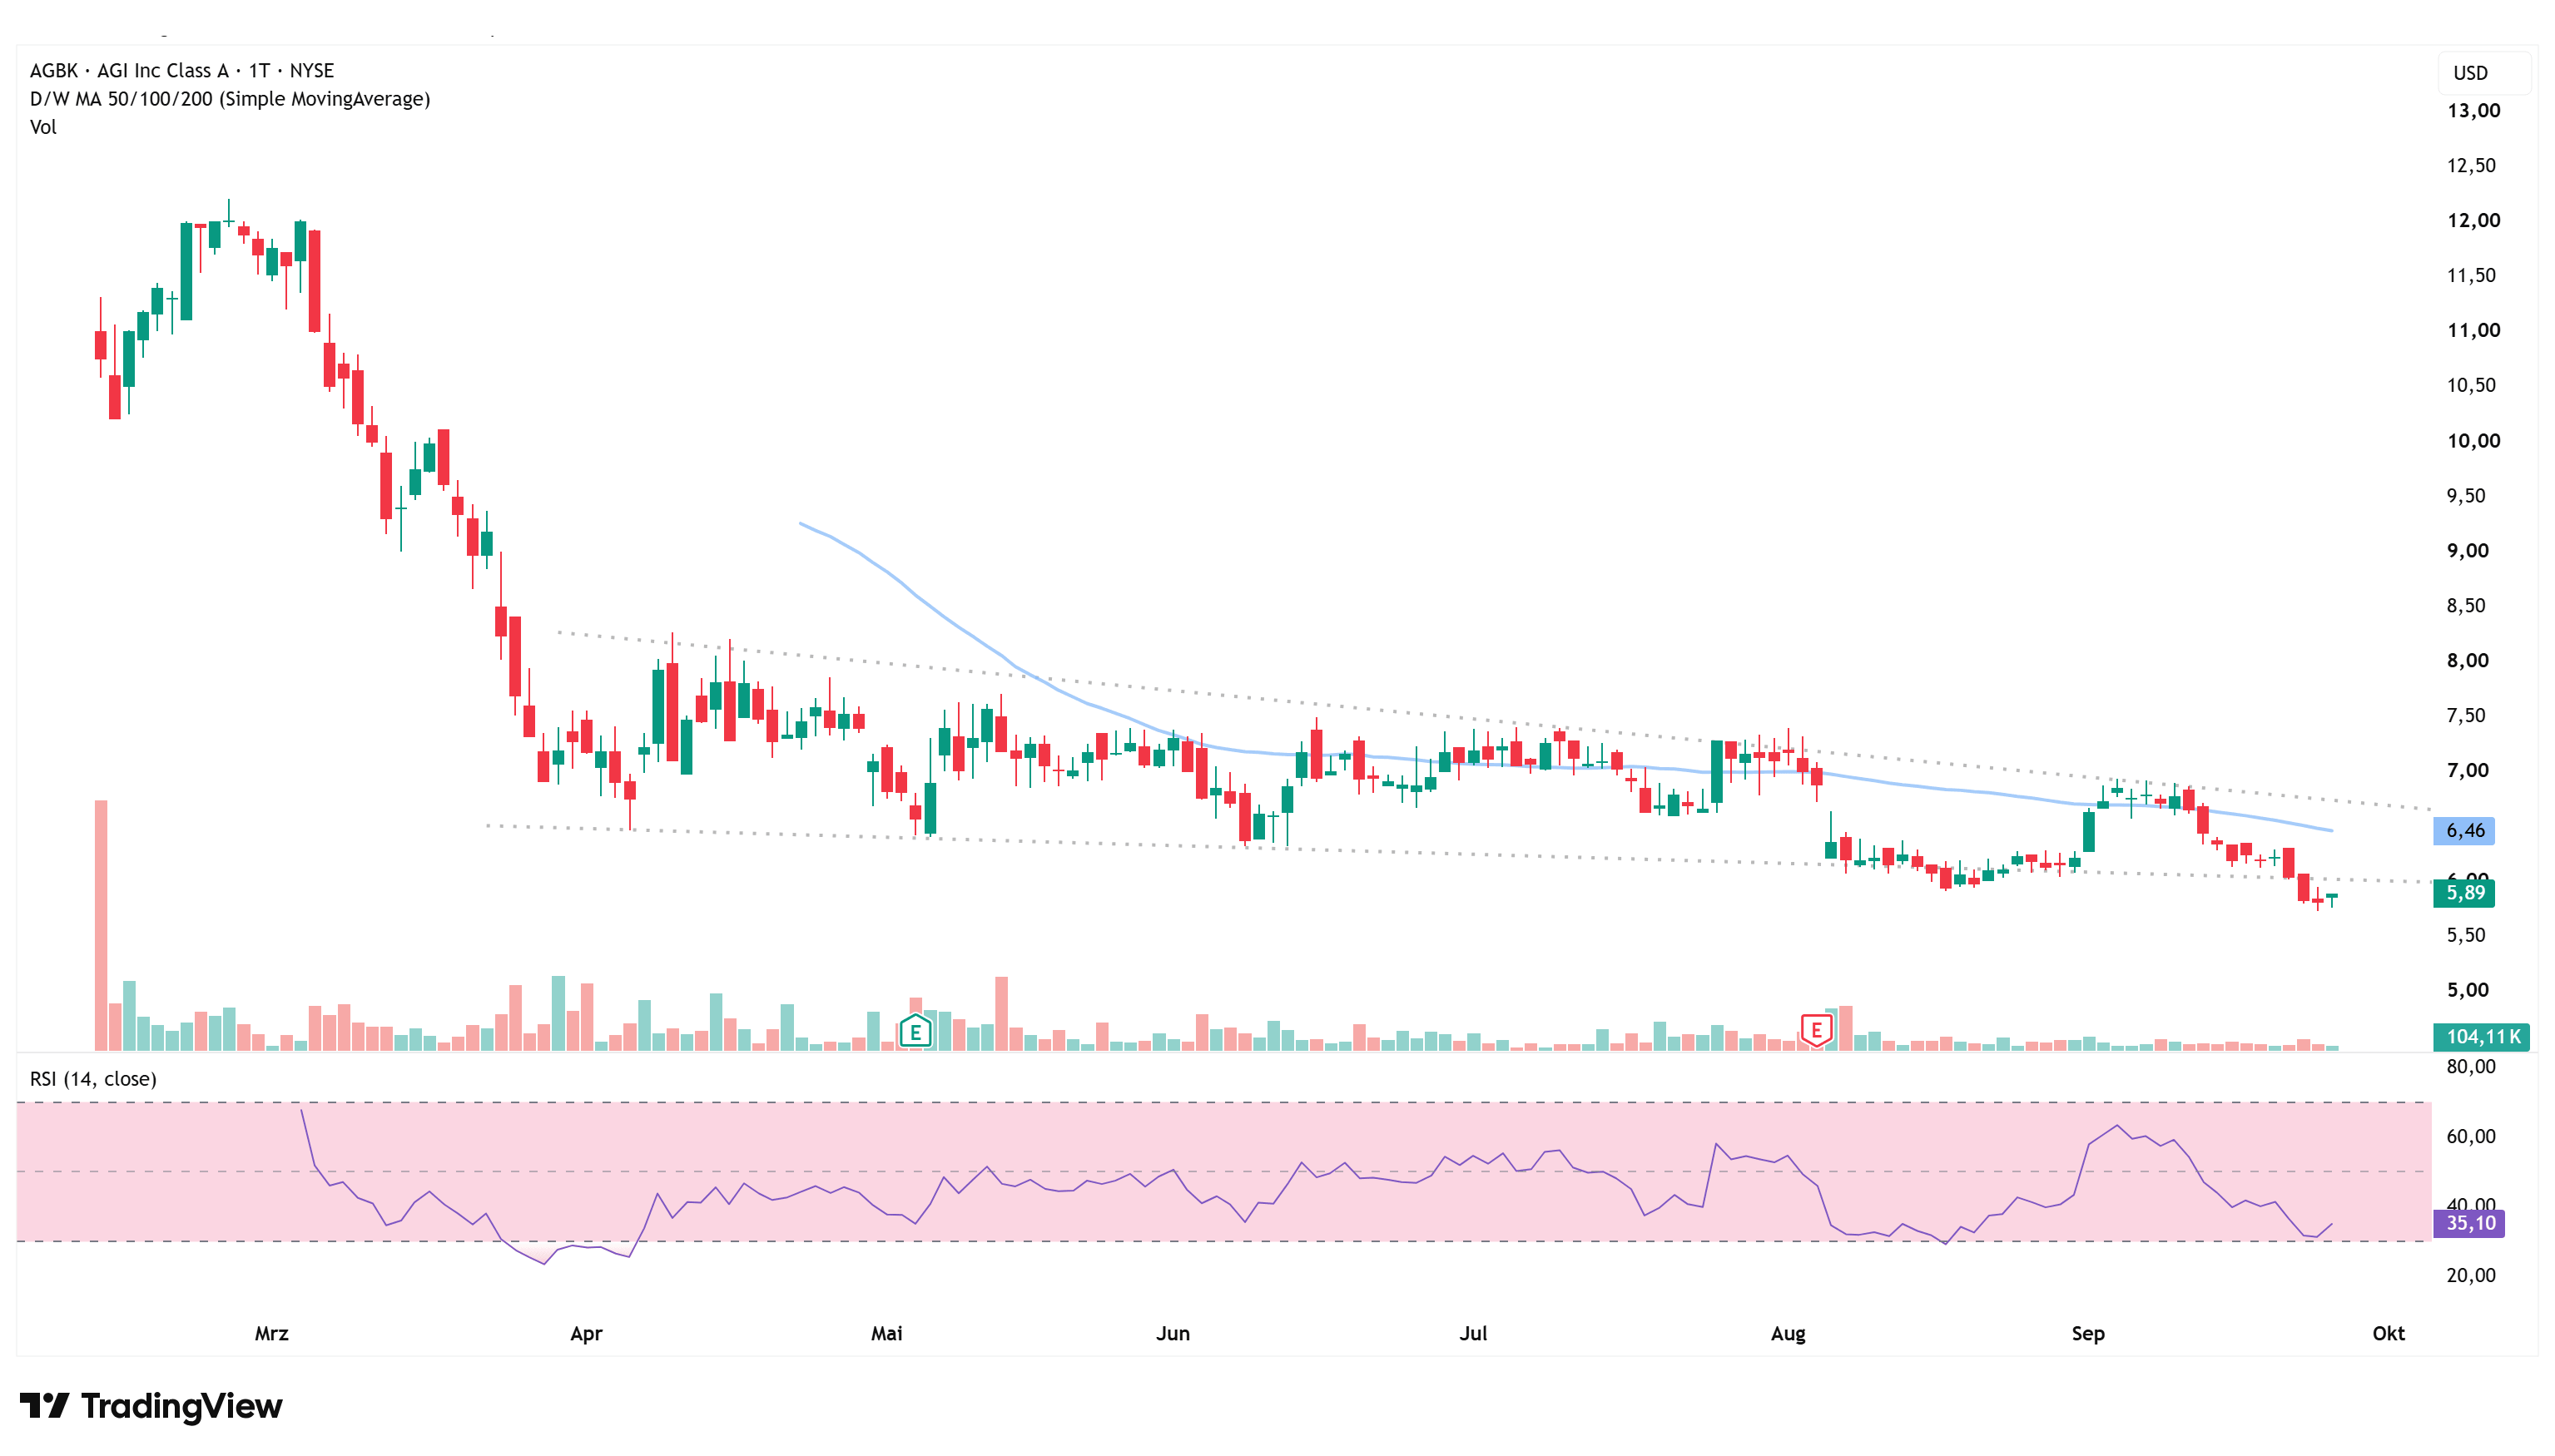
Fazit
Trotz der temporären Belastungsfaktoren überwiegen für uns die mittelfristigen Chancen bei Agi ganz klar die bestehenden Risiken. Das brasilianische Leitzinsniveau dürfte in den kommenden Quartalen weiter sinken und damit die Kreditausfallrisiken und den Bewertungsdruck auf die Aktie reduzieren. Auch bei der Gewinnentwicklung dürfte in den kommenden Quartalen wieder mit einer Erholung zu rechnen sein, wenn sich die ersten positiven Effekte durch Agi+ und dem Ausbau des Filialnetzes in den Zahlen zeigen. Wir kaufen die Aktie als mittel- bis langfristige Position. Unser Kursziel auf Basis der Gewinnschätzung von 3,26 USD für 2030 und einem mittleren KGV von 6 liegt damit auf Sicht von 4 bis 5 Jahren bei 19,60 USD (+233 %).
Investmentidee(n) auf Agi Inc.
Zu dieser Aktie existieren keine derivativen Finanzinstrumente.